Domain dvdverkauf.de kaufen?
Wir ziehen mit dem Projekt
dvdverkauf.de um.
Sind Sie am Kauf der Domain
dvdverkauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dvdverkauf.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Film Noir - 3 grosse Klassiker, DVDDie 39 Stufen / Gb 1935 / 82 Minuten / Fsk 16 Richard Hannay, Ein Junger Kanadier, Macht Während Seines Urlaubs In London Die Bekanntschaft Mit Der Attraktiven Spionin Annabelle Smith, Die Laut Eigenen Aussagen Von Einem Ausländischen Spionagering...12,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Klassiker der KörperwahrnehmungKlassiker der Körperwahrnehmung , Erfahrungen und Methoden des Embodiment , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 20220613, Produktform: Kartoniert, Beilage: GB, Redaktion: Johnson, Don Hanlon~Rytz, Thea, Übersetzung: Mauch, Christine, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 424, Keyword: Feldenkrais; Sensibilität; Körpertherapie; Bewegung; Atmung; Körperarbeit; Balance, Fachschema: Entspannung (körperlich, geistig)~Gesundheitsberufe~Medizinalfachberufe~Klinische Psychologie~Psychologie / Klinische Psychologie~Bewusstsein / Körperbewusstsein~Körperbewusstsein~Krankenpflege~Pflege / Krankenpflege~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin~Pflege, Fachkategorie: Klinische Psychologie~Alternativmedizin~Krankenpflege und Krankenpflegehilfe, Thema: Orientieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Psychosomatik, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 224, Breite: 155, Höhe: 22, Gewicht: 696, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 5906911, Vorgänger EAN: 9783456850931, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
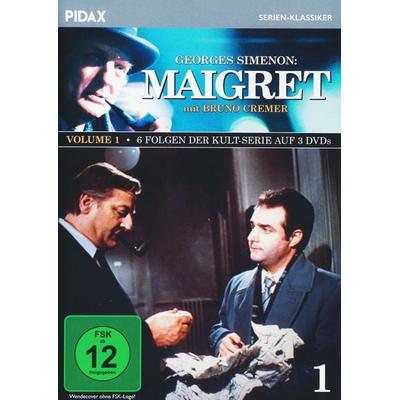
Maigret - Vol. 1 (Pidax Serien-Klassiker) [3 DVDs], DVD6 Folgen Der Kult-serie Mit Bruno Cremer Nach Dem Romanen Von Georges Simenon Produktionsjahre 1991 - 1992 Der Pariser Kommissar Jules Maigret (bruno Cremer) Ermittelt In Sechs Spannenden Kriminalfällen. So Erfährt Er Von Einem Mord, Angeblich...30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
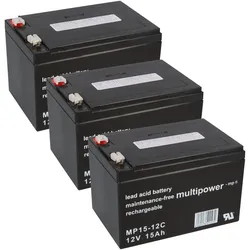
3x 12V 15Ah AKKU BATTERIE Special Editions 36V3x 12V 15Ah AKKU BATTERIE Special Editions 36V Akku 36V 3x 12V 15Ah AGM Blei Vlies wartungsfrei Multipower Technische Daten: Zellengröße: Sonstiges System: Pb Spannung: 12,0 Volt mAh: 15000 mAh VPE: Tray Stecksystem: Faston 6,3 mm Zellentyp: Industrie Eigenschaften: zyklenfest Länge (netto): 151 mm Breite (netto): 99 mm Höhe (netto): 104,5 mm Nettogewicht: 4500 g Bruttogewicht: 4500 g VdS-Zulassung: Nein IEC-Bezeichnung: sonstige Kein Original Hersteller: Multipower Hersteller- Art. Nr.: MP15-12C Lieferumfang: 3x Blei Akku122,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Italowestern Collection / Fünf stilvolle Klassiker des Italowestern-Genres [5 DVDs], DVDErleben Sie Den Charme Des Wilden Westens Auf Italienisch! Staubige Straßen, Knallharte Revolverhelden Und Gnadenlose Duelle: Diese Dvd-sammlung Vereint Fünf Klassiker Des Italowestern-genres – Rau, Stilvoll Und Kompromisslos. Für Fans Von Sergio...36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autorschaft, Genres und digitale Medien, Fachbücher von Ella Margaretha KarnatzUm als Autor*in wahrgenommen zu werden, muss man als solche*r erkennbar sein. Bei diesem Prozess des Sichtbarmachens entstehen Autor*innenbilder, die von verschiedenen Urheber*innen und Medien hervorgebracht werden. Ella Margaretha Karnatz widmet sich diesen Bildern und geht erstmals der Frage nach, in welchem Zusammenhang Autorschaft, Genres und digitale Medien stehen. Mithilfe eines literatursoziologischen und medienwissenschaftlichen Vorgehens wertet sie unter anderem Rezensionen, Interviews, Webseiten und soziale Netzwerkplattformen von Sibylle Berg, Markus Heitz, Cornelia Funke und Michael Köhlmeier aus.47,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Film Noir - 3 grosse Klassiker, DVDDie 39 Stufen / Gb 1935 / 82 Minuten / Fsk 16 Richard Hannay, Ein Junger Kanadier, Macht Während Seines Urlaubs In London Die Bekanntschaft Mit Der Attraktiven Spionin Annabelle Smith, Die Laut Eigenen Aussagen Von Einem Ausländischen Spionagering...12,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Klassiker der KörperwahrnehmungKlassiker der Körperwahrnehmung , Erfahrungen und Methoden des Embodiment , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 20220613, Produktform: Kartoniert, Beilage: GB, Redaktion: Johnson, Don Hanlon~Rytz, Thea, Übersetzung: Mauch, Christine, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 424, Keyword: Feldenkrais; Sensibilität; Körpertherapie; Bewegung; Atmung; Körperarbeit; Balance, Fachschema: Entspannung (körperlich, geistig)~Gesundheitsberufe~Medizinalfachberufe~Klinische Psychologie~Psychologie / Klinische Psychologie~Bewusstsein / Körperbewusstsein~Körperbewusstsein~Krankenpflege~Pflege / Krankenpflege~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin~Pflege, Fachkategorie: Klinische Psychologie~Alternativmedizin~Krankenpflege und Krankenpflegehilfe, Thema: Orientieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Psychosomatik, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 224, Breite: 155, Höhe: 22, Gewicht: 696, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 5906911, Vorgänger EAN: 9783456850931, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Maigret - Vol. 1 (Pidax Serien-Klassiker) [3 DVDs], DVD6 Folgen Der Kult-serie Mit Bruno Cremer Nach Dem Romanen Von Georges Simenon Produktionsjahre 1991 - 1992 Der Pariser Kommissar Jules Maigret (bruno Cremer) Ermittelt In Sechs Spannenden Kriminalfällen. So Erfährt Er Von Einem Mord, Angeblich...30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3x 12V 15Ah AKKU BATTERIE Special Editions 36V3x 12V 15Ah AKKU BATTERIE Special Editions 36V Akku 36V 3x 12V 15Ah AGM Blei Vlies wartungsfrei Multipower Technische Daten: Zellengröße: Sonstiges System: Pb Spannung: 12,0 Volt mAh: 15000 mAh VPE: Tray Stecksystem: Faston 6,3 mm Zellentyp: Industrie Eigenschaften: zyklenfest Länge (netto): 151 mm Breite (netto): 99 mm Höhe (netto): 104,5 mm Nettogewicht: 4500 g Bruttogewicht: 4500 g VdS-Zulassung: Nein IEC-Bezeichnung: sonstige Kein Original Hersteller: Multipower Hersteller- Art. Nr.: MP15-12C Lieferumfang: 3x Blei Akku122,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klein Erna auf dem Jungfernstieg - Pidax Film-Klassiker, DVDDer Hamburger Jungfernstieg Verläuft In Richtung Alster. In Dieser Gegend Hält Sich Das Freche Aber Liebenswürdige Mädchen Erna Am Liebsten Auf. Ihr Vater Ist Seemann Und Seit Mehreren Jahren Nicht Mehr Zu Hause Gewesen, Ihre Mutter Käthe Arbeitet...13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.